PPR para complementar su pensión del IMSS: beneficios fiscales y qué revisar
Especialista en pensiones IMSS y Modalidad 40
Publicado el 26 de agosto de 2026 · Actualizado el 30 de agosto de 2026
Un Plan Personal de Retiro, o PPR, es una cuenta de ahorro e inversión de largo plazo que usted contrata de forma voluntaria con una institución financiera para reunir recursos que usará al retirarse. Su rasgo distintivo es fiscal: la Ley del Impuesto sobre la Renta permite deducir las aportaciones dentro de ciertos límites, de modo que ahorrar para el futuro también reduce el impuesto que paga hoy.
Para quien ya cuenta con una pensión del IMSS, el PPR cumple un papel muy concreto: complementar ese ingreso, no sustituirlo. Aquí explicamos qué es exactamente, qué beneficios fiscales otorga la ley en 2026, en qué se diferencia de las aportaciones voluntarias en la Afore y qué conviene revisar antes de firmar. Todo se apoya en la Ley del Impuesto sobre la Renta vigente y en la información del SAT.
Qué es un Plan Personal de Retiro
La propia ley lo define. Según el artículo 151, fracción V, de la Ley del Impuesto sobre la Renta, los planes personales de retiro son las cuentas o canales de inversión que se establecen con el único fin de recibir y administrar recursos destinados exclusivamente a utilizarse cuando el titular llegue a los 65 años de edad, o en los casos de invalidez o incapacidad para realizar un trabajo remunerado conforme a las leyes de seguridad social.
No cualquier producto califica. Para gozar del beneficio fiscal, el plan debe estar administrado por una institución autorizada e inscrita en el registro que lleva el SAT: aseguradoras, instituciones de crédito, casas de bolsa, administradoras de fondos para el retiro u operadoras de fondos de inversión. Si el plan no cumple estos requisitos, sus aportaciones no son deducibles.
Base legal
El artículo 151, fracción V, segundo párrafo, de la Ley del Impuesto sobre la Renta define los planes personales de retiro y fija sus requisitos. El tratamiento fiscal de las aportaciones y de los retiros se complementa con los artículos 93, 142 y 152 de la misma ley.
Por qué un PPR no sustituye su pensión del IMSS
Su pensión del IMSS se rige por la Ley del Seguro Social y depende del régimen bajo el que cotiza. El PPR es otra cosa: un ahorro voluntario y personal que se suma a esa pensión para darle un respaldo adicional. Conviene tenerlo claro para no tomar decisiones equivocadas.
Si usted pertenece a la Ley 73, la Modalidad 40 puede mejorar el salario promedio con el que se calcula la pensión, mientras que el PPR mantiene un objetivo distinto: formar ahorro complementario de largo plazo. Si usted es de la Ley 97, su pensión se vincula a los recursos de la cuenta individual, por lo que conviene comparar el PPR con las aportaciones voluntarias en la Afore.
Primero lo primero
Un PPR no reemplaza su pensión ni garantiza un monto de retiro. Antes de contratarlo, revise su situación ante el IMSS: régimen, semanas cotizadas y, si es de la Ley 73, si le conviene la Modalidad 40. El complemento se decide después de asegurar la base.
El beneficio fiscal: cuánto puede deducir en 2026
El atractivo del PPR está en el artículo 151, fracción V, de la LISR. Sus aportaciones son deducibles en la declaración anual hasta el 10% de sus ingresos acumulables del ejercicio, sin que rebasen el equivalente a cinco UMA elevadas al año. Entre esos dos límites siempre aplica el menor.
Primer límite
10%
De sus ingresos acumulables del año
Segundo límite (2026)
$213,973
Cinco UMA anuales, el tope máximo deducible del ejercicio
El segundo límite se obtiene de la UMA vigente. En 2026 la UMA anual es de 42,794.64 pesos, así que cinco UMA equivalen a 213,973.20 pesos. Como este valor se actualiza cada año, conviene revisarlo en cada declaración.
La deducción de retiro tiene su propio límite
La fracción V del artículo 151 está expresamente exceptuada del límite global aplicable a otras deducciones personales. El PPR conserva su propio tope: el menor entre 10% de sus ingresos acumulables y cinco UMA anuales.
Las dos vías legales para deducir su ahorro
La ley ofrece dos caminos distintos para dar tratamiento fiscal al ahorro de retiro. No son iguales y conviene conocerlos antes de elegir un producto.
| Concepto | Artículo 151, fracción V | Artículo 185 |
|---|---|---|
| Qué permite | Deducir las aportaciones al PPR como deducción personal | Restar de la base del impuesto los depósitos en cuentas especiales para el ahorro, seguros de retiro o fondos identificados |
| Límite | 10% de ingresos o 5 UMA anuales, el menor | Hasta 152,000 pesos al año |
| Retiro de los recursos | A los 65 años, o por invalidez o incapacidad | El retiro se acumula a sus ingresos del ejercicio en que lo realice |
| Momento en que se paga el impuesto | Al retirar, con las exenciones de ley | Al retirar, sobre las cantidades deducidas y sus rendimientos |
Las dos vías tienen límites y consecuencias distintas. En el artículo 151 debe respetarse la permanencia hasta los 65 años o los supuestos de invalidez o incapacidad; el artículo 185 difiere la acumulación hasta el retiro. No conviene asumir que el resultado fiscal será idéntico: depende del producto, de la vía usada y de la forma en que se disponga de los recursos.
Requisitos para conservar el beneficio fiscal
Para que las aportaciones sigan siendo deducibles y los retiros gocen de exención, el plan debe cumplir con lo que marca la ley:
- El plan está contratado con una institución autorizada e inscrita en el registro del SAT.
- Los recursos se destinan exclusivamente al retiro y se conservan hasta los 65 años.
- El retiro anticipado solo procede sin costo fiscal en casos de invalidez o incapacidad para trabajar, conforme a las leyes de seguridad social.
- Conserva los comprobantes fiscales de sus aportaciones para respaldar la deducción anual.
El retiro también debe planearse
Cumplir 65 años o ubicarse en un supuesto de invalidez o incapacidad evita el tratamiento de retiro anticipado, pero no significa que cualquier disposición quede libre de impuesto. La institución debe informar el monto exento y gravado conforme al origen de los recursos y a la forma de retiro.
Qué ocurre si retira su dinero antes de tiempo
Aquí está el principal riesgo del PPR. Si dispone de los recursos antes de los 65 años y fuera de los supuestos de invalidez o incapacidad, pierde el beneficio fiscal que había acumulado.
En ese caso, la ley considera el monto retirado como un ingreso acumulable y la institución que administra el plan aplica una retención de ISR del 20% como pago provisional. Después deberá reflejar ese ingreso en su declaración anual, donde se ajusta el impuesto definitivo según su nivel de ingresos.
El PPR es dinero comprometido a largo plazo
No lo trate como un ahorro de emergencia. Si prevé que necesitará ese dinero antes del retiro, destine solo la parte que de verdad pueda mantener invertida. Retirar antes no solo cancela la ventaja fiscal: activa la retención del 20% sobre lo que disponga.
PPR o aportaciones voluntarias en la Afore
Es la duda más frecuente, porque ambos sirven para ahorrar de más y los dos pueden ser deducibles. La diferencia está en dónde vive el dinero y cómo se administra.
| Concepto | Aportaciones voluntarias en la Afore | Plan Personal de Retiro |
|---|---|---|
| Dónde se depositan | En su cuenta individual de la Afore | En un contrato aparte con una institución financiera |
| Quién lo regula | La CONSAR | La CNBV, la CNSF o la propia CONSAR, según el tipo de institución |
| Opciones de inversión | Los fondos de la Afore, más estandarizados | Distintos perfiles de riesgo según el producto |
| Beneficio fiscal | Deducibles conforme al artículo 151, dentro de los mismos límites | Deducibles conforme al artículo 151 o al 185 |
Un punto a favor de la Afore
Las aportaciones voluntarias en la Afore suelen tener comisiones bajas y publicadas por la CONSAR, y aprovechan la cuenta que usted ya tiene. El PPR ofrece más flexibilidad de inversión, pero cada producto define sus propias comisiones. Ninguno es mejor en abstracto: depende de su plazo, su perfil y los costos.
Qué revisar antes de contratar un PPR
Un PPR es un compromiso de años, así que la decisión merece calma. Antes de firmar, revise estos puntos:
- Comisiones y costos. Pregunte cuánto cobra el plan por administración y cómo afecta su rendimiento a largo plazo.
- Perfil de riesgo. Confirme en qué se invierte su dinero y si el nivel de riesgo va con su edad y su horizonte de retiro.
- Registro ante el SAT. Verifique que la institución esté autorizada e inscrita, o las aportaciones no serán deducibles.
- Liquidez. Tenga presente que el dinero queda comprometido hasta los 65 años si quiere conservar el beneficio.
- Beneficiarios. Designe beneficiarios y revise cómo se entregan los recursos en caso de fallecimiento.
Desconfíe de las promesas
Ningún plan serio garantiza rendimientos fijos muy altos ni le asegura una pensión determinada. Los rendimientos dependen de los mercados y no están garantizados. Si le prometen ganancias seguras o le presionan para firmar de inmediato, tómelo como una señal de alerta.
El PPR no decide su pensión: la refuerza. Primero asegure su base con el IMSS y después use el ahorro complementario para darle margen a su retiro.
Equipo de Asesora tu Patrimonio
Si quiere que revisemos su caso y cómo un plan complementario encaja con su pensión, puede hacerlo con nuestra asesoría en planes personales de retiro.
Preguntas frecuentes sobre el Plan Personal de Retiro
¿Qué es un Plan Personal de Retiro (PPR)?
Es una cuenta o canal de inversión de contratación voluntaria, ofrecido por aseguradoras, bancos, casas de bolsa u operadoras de fondos autorizadas, cuyo único fin es reunir recursos para usarlos a partir de los 65 años o en caso de invalidez o incapacidad. Está regulado por el artículo 151, fracción V, de la Ley del Impuesto sobre la Renta y complementa, no sustituye, su pensión del IMSS.
¿Cuánto puedo deducir de impuestos con un PPR en 2026?
Bajo el artículo 151, fracción V, de la LISR puede deducir sus aportaciones hasta el 10% de sus ingresos acumulables del año, sin exceder el equivalente a cinco UMA anuales, que en 2026 son 213,973.20 pesos; aplica la cantidad menor. Esta fracción está exceptuada del límite global de otras deducciones personales.
¿Un PPR sustituye mi pensión del IMSS?
No. El PPR es un ahorro complementario y voluntario; su pensión del IMSS se rige por la Ley del Seguro Social. Si usted es de la Ley 73, la Modalidad 40 suele ser la herramienta que más eleva su pensión, y el PPR sirve para sumar un ahorro adicional, no para reemplazarla.
¿Qué pasa si retiro mi dinero antes de los 65 años?
Si dispone de los recursos antes de cumplir 65 años y sin estar en un supuesto de invalidez o incapacidad, pierde el beneficio fiscal: el monto se considera un ingreso acumulable y la institución aplica una retención de ISR del 20% como pago provisional. Después deberá reflejarlo en su declaración anual.
¿Qué diferencia hay entre un PPR y las aportaciones voluntarias en la Afore?
Las aportaciones voluntarias se depositan en su cuenta Afore, administrada dentro del sistema regulado por la CONSAR, y también pueden ser deducibles conforme al artículo 151. El PPR es un contrato aparte con una institución financiera, con más opciones de perfil de riesgo e inversión, pero con sus propias comisiones y condiciones. Conviene comparar costos y rendimientos antes de elegir.
Fuentes oficiales
Fuentes oficiales
-
Ley del Impuesto sobre la RentaSitio oficial
Ver el documento -
SAT · Deducciones personales para el retiroSitio oficial
Ver la información -
CONSAR · Ahorro voluntarioSitio oficial
Ir a la CONSAR -
INEGI · Valor de la UMA 2026Sitio oficial
Ver la UMA
Fuentes consultadas el 30 de agosto de 2026. Las cifras fiscales corresponden a la Ley del Impuesto sobre la Renta vigente y al valor de la UMA para 2026; los límites y montos pueden actualizarse cada año.
Revisemos su caso con números reales
Calculamos su pensión con su historia laboral antes de que firme cualquier trámite.
- Diagnóstico con números reales
- Primera asesoría sin costo
- Estrategia a su medida
- Acompañamiento hasta el final
Artículos relacionados
Pensión Mínima Garantizada de la Ley 73: monto 2026 y qué esperar en 2027
La Pensión Mínima Garantizada de la Ley 73 equivale a un salario mínimo: ronda 10,636 pesos en 2026. Vea el monto, los requisitos y cómo superarla.
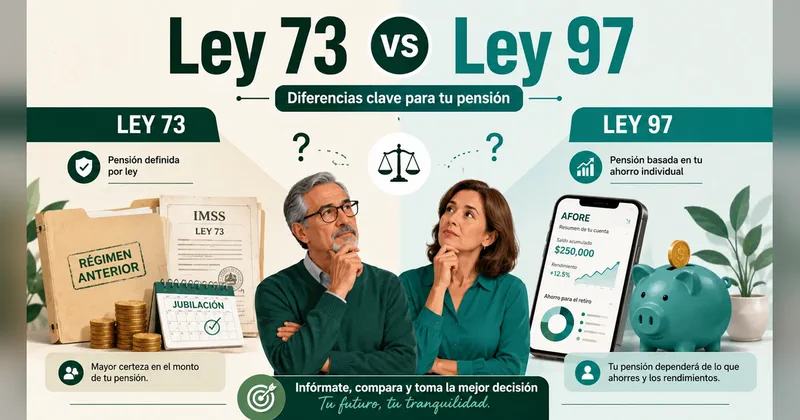
Ley 73 vs Ley 97 del IMSS: diferencias clave y cuál le corresponde
La Ley 73 y la Ley 97 se separan por una fecha: el 1 de julio de 1997. Vea las diferencias y qué régimen le corresponde.