Ley 73 vs Ley 97 del IMSS: diferencias clave y cuál le corresponde
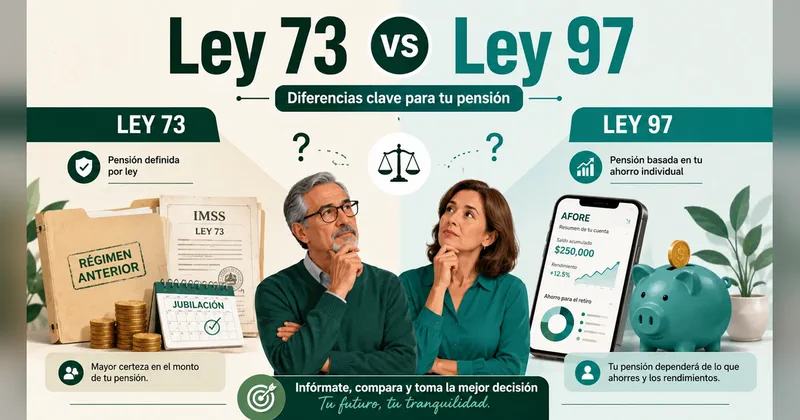
Si cotiza o cotizó al IMSS, usted pertenece a uno de dos regímenes de pensión, y solo a uno: la Ley 73 o la Ley 97. La frontera es una sola fecha, el 1 de julio de 1997. Quien cotizó por primera vez antes de ese día queda amparado por la Ley 73; quien empezó ese día o después, por la Ley 97. No es un detalle administrativo: de ahí dependen cuántas semanas necesita, con qué se calcula su pensión y quién pone el dinero, el Estado o su propia cuenta de Afore.
En esta guía comparamos los dos regímenes lado a lado, con fundamento en la Ley del Seguro Social: qué los originó, en qué se diferencian hoy y qué cambiará en los próximos años. La idea es que, al terminar de leer, sepa a cuál pertenece y qué significa eso para el monto que recibirá.
La fecha que define su régimen: 1 de julio de 1997
El régimen no se elige a conveniencia: lo determina el día en que usted registró su primera cotización ante el Instituto. El propio IMSS lo resume así: existen dos regímenes y cada uno se define por la fecha en que empezó a cotizar. Si fue antes del 1 de julio de 1997, es Ley 73; si fue en esa fecha o después, es Ley 97.
Dos regímenes, una sola frontera
La Ley del Seguro Social vigente se publicó el 21 de diciembre de 1995 y entró en vigor el 1 de julio de 1997. Ese día marca el cambio de sistema: las personas que ya cotizaban conservan el derecho a pensionarse por la ley anterior (Ley 73), mientras que quienes se incorporaron después quedan bajo el nuevo esquema de cuentas individuales (Ley 97).
Seguir cotizando después de 1997 no lo cambia de régimen
Si su primera cotización fue antes del 1 de julio de 1997, sigue siendo de la Ley 73 aunque haya trabajado muchos años después de esa fecha. Lo que cuenta es cuándo empezó, no cuándo termina.
Ley 73 y Ley 97 frente a frente
Estas son las diferencias que más pesan a la hora de pensionarse. Léalas de arriba abajo pensando en su propio caso: la mayoría de las dudas se resuelven ubicando en qué columna está usted.
| Concepto | Ley 73 | Ley 97 |
|---|---|---|
| A quién aplica | Cotizó por primera vez antes del 1 de julio de 1997 | Cotizó por primera vez el 1 de julio de 1997 o después |
| Cómo funciona | Sistema solidario: la pensión la paga el Estado | Cuenta individual: se pensiona con el ahorro de su Afore |
| Semanas mínimas | 500, fijas | 875 en 2026, suben hasta 1,000 en 2031 |
| Edad | 60 años (cesantía) o 65 (vejez) | 60 años (cesantía) o 65 (vejez) |
| Base del cálculo | Salario promedio de las últimas 250 semanas | Saldo acumulado en la cuenta individual (Afore) |
| Quién administra el dinero | IMSS | Su Administradora de Fondos para el Retiro (Afore) |
| Peso del ahorro voluntario | Poco relevante para el monto | Aumenta de forma directa la pensión |
| Pensión garantizada | Sí, equivalente a un salario mínimo | Sí, conforme a la tabla del artículo 170 |
Cómo se calcula su pensión en cada régimen
Aquí está la diferencia de fondo. En la Ley 73 la pensión es un porcentaje de su salario; en la Ley 97 es el resultado de cuánto logró ahorrar. Por eso las estrategias para mejorar el monto son distintas en cada caso.
En la Ley 73, la cuantía se determina a partir del salario diario promedio de las últimas 250 semanas cotizadas —alrededor de sus últimos cinco años de trabajo— y del número de semanas acumuladas. La edad también influye: quien se pensiona por cesantía a los 60 años recibe el 75% de la pensión que le correspondería, y ese porcentaje sube cinco puntos cada año hasta llegar al 100% a los 65.
Ley 73 · Cesantía
75%
Porcentaje de la pensión a los 60 años, que aumenta cinco puntos cada año hasta el 100% a los 65
Base legal del cálculo en la Ley 73
El artículo 167 de la Ley del Seguro Social de 1973 establece que la pensión por vejez y cesantía se integra con una cuantía básica y con incrementos anuales según las semanas cotizadas que excedan las 500 mínimas. El salario que sirve de base es el promedio de las últimas 250 semanas de cotización.
En la Ley 97, en cambio, su pensión sale del saldo acumulado en su cuenta individual: las aportaciones del patrón, del Estado y suyas, más los rendimientos de la Afore. Con ese saldo puede contratar una renta vitalicia con una aseguradora o hacer retiros programados desde su Afore. Si el ahorro no alcanza para una pensión digna pero cumple edad y semanas, entra en juego la pensión garantizada.
Ley del Seguro Social, artículo 170
La pensión garantizada es la que el Estado asegura a quienes tengan sesenta años o más de edad y hayan cotizado mil o más semanas. Se calcula conforme a la tabla del propio artículo, considerando el promedio del salario base de cotización, y se actualiza cada mes de febrero según el Índice Nacional de Precios al Consumidor.
Semanas y edad: lo que le piden a cada quien
La edad de retiro es la misma en los dos regímenes —60 años para cesantía en edad avanzada y 65 para vejez—, pero el mínimo de semanas es muy distinto y, en la Ley 97, cambia cada año.
Ley 73
500
Semanas mínimas, fijas, para pensionarse
Ley 97 · 2026
875
Semanas exigidas este año, con aumento anual hasta 1,000 en 2031
Mientras la Ley 73 se quedó en 500 semanas y no se mueve, la Ley 97 sigue una escala que sube veinticinco semanas cada 1 de enero. Si le interesa el detalle año por año, lo explicamos en la guía de semanas cotizadas de la Ley 97.
El año que cuenta es el de su pensión
En la Ley 97, el número de semanas que le pedirán es el del año en que reúne todos los requisitos para pensionarse, no el año en que empezó a cotizar. Conviene planear con esa cifra.
El pasado: por qué existen dos leyes
Hasta 1997, todas las pensiones del IMSS funcionaban con un sistema solidario: las aportaciones de quienes trabajaban pagaban las pensiones de quienes ya se habían retirado. La Ley del Seguro Social de 1995, en vigor desde el 1 de julio de 1997, cambió ese modelo por uno de cuentas individuales administradas por las Afore, en el que cada persona ahorra para su propio retiro. Para no afectar a quienes ya cotizaban, la reforma les respetó el derecho a elegir el régimen anterior: así nacieron los dos mundos que hoy conviven.
El segundo gran cambio llegó con el decreto publicado en el Diario Oficial de la Federación el 16 de diciembre de 2020. Esa reforma tocó, sobre todo, a la Ley 97: bajó el requisito de semanas de 1,250 a 1,000 y, para no aplicar el recorte de golpe, fijó una escala que parte de 750 en 2021 y sube hasta 1,000 en 2031. También ordenó aumentar de forma gradual las aportaciones a la cuenta individual.
Ley 97 · hasta 2020
1,250
Semanas que exigía antes de la reforma
Ley 97 · desde 2031
1,000
Tope al que llega la escala y en el que se queda
El futuro: qué cambiará en los próximos años
La Ley 73 no tiene cambios previstos: sigue en 500 semanas para quienes conservan ese derecho. Todo el movimiento está en la Ley 97, y va en dos frentes. Por un lado, el requisito de semanas termina de subir en 2031. Por otro, las aportaciones a la cuenta individual por retiro, cesantía y vejez suben de forma gradual del 6.5% al 15% del salario, principalmente a cargo del patrón, para completarse hacia 2030. Menos semanas exigidas que antes y más ahorro acumulado apuntan al mismo fin: que más personas se pensionen y con un monto más alto.
| Año | Qué ocurre |
|---|---|
| 1 jul 1997 | Entra en vigor la Ley 97 y el sistema de cuentas individuales (Afore) |
| 2021 | Arranca la escala de semanas de la Ley 97 en 750, tras la reforma de 2020 |
| 2026 | La Ley 97 exige 875 semanas (año en curso) |
| 2030 | Las aportaciones a la cuenta individual terminan de subir al 15% |
| 2031 | El requisito de la Ley 97 llega a 1,000 semanas y ahí se detiene |
Cualquier cambio mayor requiere otra reforma
La escala de semanas cierra en 2031 y las aportaciones, en 2030. Más allá de esas fechas, la ley vigente no contempla nuevos aumentos: modificarlos exigiría una reforma legal aprobada por el Congreso.
Mitos frecuentes sobre la Ley 73 y la Ley 97
Alrededor de los dos regímenes circulan ideas que provocan malas decisiones. Conviene aclararlas antes de tramitar.
"La Ley 73 ya se eliminó"
No es cierto. La Ley 73 sigue vigente para quienes cotizaron por primera vez antes del 1 de julio de 1997. La ley de 1997 no derogó ese derecho; solo cambió el sistema para quienes se incorporaron después.
- "Yo elijo la ley que más me conviene." No de forma libre: su régimen lo fija la fecha de su primera cotización. Solo quien cotizó antes de julio de 1997 puede pensionarse por la Ley 73.
- "La Ley 97 siempre da menos." Depende del caso. Con salarios altos y buen ahorro, la cuenta individual puede rendir; con salarios bajos, la pensión garantizada marca un piso.
- "Como soy Ley 73, mi Afore no importa." Sí importa: aunque su pensión la pague el IMSS, en su Afore se acumulan recursos de retiro y vivienda que también debe reclamar.
Qué puede hacer para mejorar su pensión según su régimen
La estrategia correcta depende de en qué columna esté usted. Estas son las rutas más comunes y legales:
- Ley 73: mejorar el salario de los últimos cinco años, por ejemplo con la Modalidad 40, ya que la pensión se calcula con el promedio de las últimas 250 semanas.
- Ley 97: aumentar el ahorro voluntario en la Afore y seguir cotizando para sumar semanas y saldo.
- En ambos: revisar su historial y unificar su NSS si tiene semanas repartidas en varios números.
Saber a qué régimen pertenece no es un dato de trámite: es el punto de partida para decidir, con años de anticipación, cómo va a mejorar su pensión.
Equipo de Asesora tu Patrimonio
Si el margen es estrecho o su historia laboral es complicada, conviene revisar los números con asesoría en pensión IMSS antes de iniciar cualquier solicitud.
Preguntas frecuentes sobre la Ley 73 y la Ley 97
¿Cómo sé si soy de la Ley 73 o de la Ley 97?
Depende de la fecha de su primera cotización ante el IMSS. Si cotizó por primera vez antes del 1 de julio de 1997, pertenece a la Ley 73; si empezó ese día o después, a la Ley 97. Puede confirmarlo en su Constancia de Semanas Cotizadas.
¿Puedo elegir el régimen que más me convenga?
No de forma libre. Su régimen lo determina la fecha de su primera cotización. Solo quienes cotizaron antes del 1 de julio de 1997 conservan el derecho a pensionarse por la Ley 73, aunque hayan seguido cotizando después.
¿Qué régimen ofrece una mejor pensión?
No hay una respuesta única: depende de su salario, sus semanas y su ahorro. La Ley 73 suele favorecer a quien tuvo salarios altos en sus últimos años cotizados, mientras que en la Ley 97 el monto depende del saldo acumulado en su Afore.
¿La Ley 73 ya fue eliminada?
No. La Ley 73 sigue vigente para quienes cotizaron por primera vez antes del 1 de julio de 1997. La Ley del Seguro Social de 1997 no derogó ese derecho para las personas que ya cotizaban bajo el régimen anterior.
¿Cuántas semanas necesito para pensionarme en cada régimen?
En la Ley 73 se piden 500 semanas fijas. En la Ley 97 el mínimo es de 875 semanas durante 2026 y sube veinticinco cada año hasta llegar a 1,000 en 2031, conforme a la reforma de 2020.
Fuentes oficiales
Fuentes oficiales
-
Ley del Seguro SocialSitio oficial
Ver el documento -
Decreto de reforma · DOF 16 de diciembre de 2020Sitio oficial
Ver el decreto -
IMSS · Regímenes para pensionarseSitio oficial
Ver la información -
CONSAR · Regímenes 73 y 97Sitio oficial
Ver la información
Fuentes consultadas el 3 de agosto de 2026. El texto vigente de la Ley del Seguro Social corresponde a la última reforma publicada en el Diario Oficial de la Federación; los requisitos de semanas de la Ley 97 se actualizan cada 1 de enero conforme al Artículo Cuarto Transitorio del decreto publicado el 16 de diciembre de 2020.
Artículos relacionados
Conservación de derechos en la Ley 73 del IMSS: cuánto dura y cómo no perderla
En Ley 73, tras la baja sus semanas se conservan una cuarta parte del tiempo cotizado, mínimo doce meses. Vea cuánto dura y cómo no perderla.
Semanas cotizadas de la Ley 97: la base de su pensión y cuántas necesita en 2026
Sus semanas cotizadas deciden si tiene derecho a pensión y a la garantizada. En la Ley 97 suben cada año: 875 en 2026 y 1,000 en 2031.