¿A los 60 o a los 65? Cuándo conviene pensionarse en la Ley 73
Si es de la Ley 73 del IMSS y ya cumplió los requisitos, tiene una decisión por delante que define el monto de su pensión para el resto de su vida: pensionarse a los 60 años por cesantía en edad avanzada, con un porcentaje menor, o esperar hasta los 65 y recibir el 100% por vejez. No hay una respuesta única; hay una respuesta correcta para su caso.
La clave está en que cada año que espera suma cinco puntos porcentuales a su pensión, pero también es un año que deja de cobrarla. En esta guía le explicamos cómo funciona esa escala en la Ley 73, un ejemplo con números y los factores que deben pesar en su decisión, todo con su fundamento en la Ley del Seguro Social.
Las dos rutas de la Ley 73: cesantía a los 60 y vejez a los 65
En la Ley 73 existen dos formas de pensionarse por edad, y ambas piden lo mismo salvo un dato: la edad. Necesita al menos 500 semanas cotizadas, haber cotizado antes del 1 de julio de 1997, estar dado de baja del régimen obligatorio y encontrarse dentro de su periodo de conservación de derechos.
- Cesantía en edad avanzada: a partir de los 60 años, con un porcentaje que va del 75% al 95% según la edad.
- Vejez: a partir de los 65 años, con el 100% de la pensión que le corresponde.
Si aún no sabe si le toca la Ley 73 o la Ley 97, conviene revisarlo primero en Ley 73 vs Ley 97 del IMSS, porque toda esta decisión aplica únicamente a quienes cotizaron antes de julio de 1997.
El corazón de la decisión: la escala por edad
En la cesantía en edad avanzada, el porcentaje de su pensión depende de la edad exacta a la que la solicite. Cada año cumplido suma cinco puntos, hasta llegar al 100% a los 65 años.
| Edad al pensionarse | Porcentaje de la pensión | Tipo de pensión |
|---|---|---|
| 60 años | 75% | Cesantía en edad avanzada |
| 61 años | 80% | Cesantía en edad avanzada |
| 62 años | 85% | Cesantía en edad avanzada |
| 63 años | 90% | Cesantía en edad avanzada |
| 64 años | 95% | Cesantía en edad avanzada |
| 65 años o más | 100% | Vejez |
Ley del Seguro Social de 1973, artículo 171
La pensión por cesantía en edad avanzada se otorga en un porcentaje que depende de la edad de retiro: 75% a los 60 años y cinco puntos más por cada año cumplido, hasta el 100% que corresponde a la pensión por vejez a los 65 años.
Un ejemplo con números
Suponga que su pensión calculada al 100% sería de 10,000 pesos al mes. Así se vería la diferencia entre tramitar a los 60 o esperar a los 65:
Si se pensiona a los 60
$7,500
El 75% de una pensión de ejemplo de $10,000, pero la cobra cinco años antes
Si espera a los 65
$10,000
El 100% de esa misma pensión, aunque renuncia a cinco años de pagos
Las cifras son solo ilustrativas. Lo importante es la lógica: a los 60 recibe menos cada mes, pero durante más tiempo; a los 65 recibe más cada mes, pero empieza después. Por eso la decisión no se resuelve mirando solo el porcentaje, sino sumando cuánto recibiría en total en cada escenario según su situación.
¿Cobrar antes o cobrar más? Cómo comparar
Una forma sencilla de verlo es preguntarse cuántos años tardaría la pensión más alta en "alcanzar" a la que empezó antes. Quien se pensiona a los 60 acumula cinco años de pagos que el de 65 no recibe; quien espera cobra más cada mes, pero necesita tiempo para compensar esos años. En términos generales, entre más larga sea su expectativa de vida, más conviene esperar; entre más necesite el ingreso hoy, más peso tiene pensionarse a los 60.
La base de cálculo también cambia la ecuación
El monto de la pensión de Ley 73 se determina con el salario diario promedio de sus últimas 250 semanas cotizadas, es decir, alrededor de sus últimos cinco años. Si en ese periodo su salario fue bajo, esperar no solo le sube el porcentaje: también le da la oportunidad de mejorar ese promedio antes de tramitar.
Factores que deben pesar en su decisión
Más allá del porcentaje, estos elementos suelen inclinar la balanza:
- Su salud y expectativa de vida. Si su salud es delicada, cobrar antes puede tener más sentido que perseguir un porcentaje mayor.
- Su necesidad de ingreso. Si depende de esa pensión para vivir hoy, los 60 años pueden ser la opción prudente.
- Si puede seguir cotizando. Continuar trabajando o cotizar de forma voluntaria mejora tanto su porcentaje como su salario promedio.
- Sus beneficiarios. La pensión puede incrementarse con asignaciones familiares por esposa o concubina y por hijos, cuando se cumplen los requisitos.
- El piso mínimo. Si el cálculo queda por debajo del mínimo, opera la pensión mínima garantizada, equivalente a un salario mínimo y actualizada cada febrero conforme al INPC.
La mejor edad para pensionarse no es la que da el porcentaje más alto, sino la que mejor se ajusta a su salud, sus ingresos y sus planes.
Equipo de Asesora tu Patrimonio
Cómo mejorar el monto mientras decide
Esperar unos años no tiene por qué ser tiempo perdido. La Modalidad 40, o continuación voluntaria del régimen obligatorio, le permite seguir cotizando por su cuenta y registrar un salario más alto, con lo que mejora el promedio de las últimas 250 semanas con el que se calcula su pensión. Combinada con la escala por edad, puede elevar de forma importante el monto final, aunque implica pagar cuotas mes a mes, por lo que conviene hacer números antes de inscribirse.
No pierda de vista su conservación de derechos
Esperar para lograr un porcentaje mayor solo funciona si sigue vigente su derecho a pensionarse. Antes de posponer el trámite, confirme que no se le vence el periodo de conservación; puede repasarlo en conservación de derechos en la Ley 73.
Si quiere una recomendación hecha a la medida de su historia laboral, revise los números con asesoría en pensión IMSS antes de tomar la decisión.
Preguntas frecuentes sobre cuándo pensionarse
¿A qué edad conviene más pensionarse en la Ley 73, a los 60 o a los 65?
No hay una respuesta única: depende de su salud, de si necesita el ingreso ahora y de si puede mejorar su salario mientras espera. A los 60 años recibe el 75% de su pensión, pero la cobra cinco años más; a los 65 recibe el 100%, aunque renuncia a esos años de pago. Conviene comparar ambos escenarios con sus propios números antes de decidir.
¿Cuánto aumenta mi pensión por cada año que espero?
En la Ley 73, la pensión por cesantía en edad avanzada sube cinco puntos porcentuales por cada año que difiere el trámite: 75% a los 60, 80% a los 61, 85% a los 62, 90% a los 63, 95% a los 64 y 100% a los 65, cuando ya se considera pensión por vejez.
¿Con cuántas semanas y qué edad puedo pensionarme por la Ley 73?
Necesita al menos 500 semanas cotizadas, haber cotizado antes del 1 de julio de 1997, estar dado de baja del régimen obligatorio y encontrarse dentro de su periodo de conservación de derechos. La edad mínima es 60 años para cesantía en edad avanzada y 65 años para la pensión por vejez.
¿Cómo se calcula el monto de mi pensión de Ley 73?
Se parte del salario diario promedio de sus últimas 250 semanas cotizadas, es decir, alrededor de sus últimos cinco años, y sobre esa base se aplica el porcentaje que corresponde a su edad. Por eso mejorar ese salario promedio antes de pensionarse puede elevar el monto final.
¿Puedo aumentar mi pensión antes de tramitarla?
Sí. Además de esperar para alcanzar un porcentaje mayor, puede mejorar el salario promedio de las últimas 250 semanas cotizando en la Modalidad 40, o continuación voluntaria del régimen obligatorio. También puede incrementarse con asignaciones familiares por esposa, concubina o hijos, cuando cumple los requisitos.
Fuentes oficiales
Fuentes oficiales
-
IMSS · Cesantía en edad avanzada y vejezSitio oficial
Ver la información -
CONSAR · Pensión por Régimen 73Sitio oficial
Ver la información -
Ley del Seguro SocialSitio oficial
Ver el documento
Fuentes consultadas el 3 de agosto de 2026. Los requisitos y porcentajes corresponden al Régimen de la Ley del Seguro Social de 1973, disponible para quienes cotizaron antes del 1 de julio de 1997; la pensión mínima garantizada equivale a un salario mínimo y se actualiza cada febrero conforme al Índice Nacional de Precios al Consumidor.
Revisemos su caso con números reales
Calculamos su pensión con su historia laboral antes de que firme cualquier trámite.
- Diagnóstico con números reales
- Primera asesoría sin costo
- Estrategia a su medida
- Acompañamiento hasta el final
Artículos relacionados
Errores comunes al pensionarse en el IMSS (y cómo evitarlos)
Muchas pensiones se calculan de menos o se retrasan por errores evitables: no revisar la constancia, no unificar el NSS o dejar vencer la conservación de derechos.
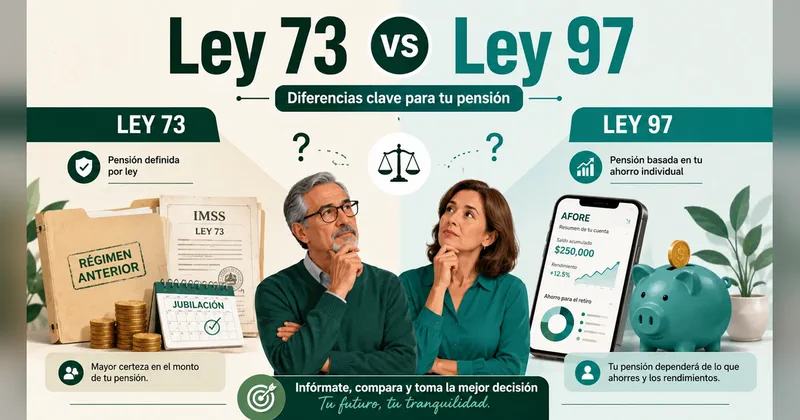
Ley 73 vs Ley 97 del IMSS: diferencias clave y cuál le corresponde
La Ley 73 y la Ley 97 se separan por una fecha: el 1 de julio de 1997. Vea las diferencias y qué régimen le corresponde.